激光行业的客户结构正在悄悄换牌。过去几年,激光设备和激光器厂商的下游标签很清晰:锂电、光伏、消费电子。到了2026年秋天,这份名单上多了一个权重快速上升的名字——光通信。
10月27日前后发生的几件事,把这层变化摆到了台面上:逸飞激光宣布4亿元收购光模块耦合设备商,杰普特交出一份由光通信驱动的翻倍利润财报,帝尔激光则在机构调研中被反复追问TGV设备在光通信场景的进展。三条线索指向同一个判断:光通信正在从激光行业的边缘应用,变成战略战场。
逸飞激光:4亿买一张光通信设备门票
10月27日晚间,逸飞激光公告拟以4亿元现金收购深圳市兴启航自动化设备有限公司100%股权,评估增值率高达532.56%。溢价幅度足以让市场侧目,但更值得关注的是兴启航究竟做什么。
兴启航深耕光模块封装与自动化耦合设备十余年,产品覆盖TO-CAN、COB、BOX、FA光纤阵列等全品类耦合设备,并已向CPO共封装设备、1.6T以上高速耦合设备延伸,客户涵盖全球头部光模块厂商。2025年兴启航营收5417万元、净利润1115万元;2026年前五个月营收3741万元、净利润1034万元,增速陡峭。
逸飞激光原本的主业是锂电池激光加工装备。收购兴启航,等于用现金买下一条通往光通信设备赛道的捷径。公司在公告里的表述很直白:要“深入光通信设备领域的业务布局”,挖掘激光加工技术在AI算力与光通信领域的应用前景。同日披露的三季报也给了底气:前三季度营收10.14亿元、同比增长76.36%,合同负债升至10.79亿元创历史新高,订单储备足以支撑并购后的整合期。
杰普特:光通信的利润已经落袋
如果说逸飞激光是在“买未来”,杰普特则已经用报表证明,光通信这门生意当下就能赚钱。10月27日发布的三季报显示,杰普特第三季度营收11.43亿元、同比增长81.86%,归母净利润2.33亿元、同比增长114.15%;前三季度净利润4.28亿元、增幅109.99%。公司将增长明确归因于“光通信业务、动力电池/储能电池精密加工业务以及激光器下游需求旺盛”。
杰普特的光通信布局不止于激光器本身。其MPO高密度连接器已实质性切入AI光连接赛道,2026年以来累计收到北美V客户MPO连接器采购订单约1.63亿美元。与此同时,控股子公司奥杰微电子推出的超快激光钻孔机,专门针对M9级高速覆铜板及1.6T光模块PCB的精密制造需求。激光器、光器件、PCB加工设备三条线,同时在光通信产业链上找到了落点。
帝尔激光:TGV设备向光通信延伸,但还在导入期
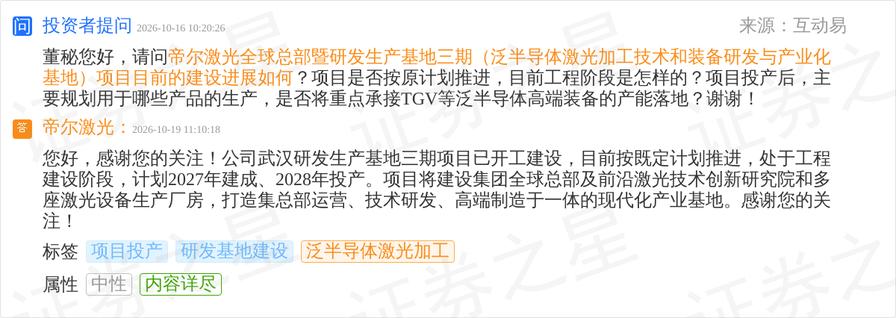
帝尔激光的故事是另一种形态:技术储备已经就位,商业化还在爬坡。公司在近期机构交流中透露,其TGV激光微孔设备除先进封装玻璃基板通孔外,正在拓展至FAU及光通信玻璃无源器件等应用场景,玻璃基板方向已有客户复购需求。但公司同时坦承,TGV及其衍生应用“仍处于产业导入阶段”,大规模放量尚需时间。
帝尔激光的基本盘仍是光伏设备,光通信是其泛半导体延伸方向之一。TGV设备在CPO和高速光模块封装中的潜在价值确实存在——玻璃基板在高频信号传输和热膨胀匹配上的优势,使其在下一代封装方案中占有一席之地。但现阶段,这条线对报表的贡献还远不能和杰普特的光通信业务相比。
共同的焦虑与共同的选择
三家公司、三种姿态,背后是同一个产业逻辑。锂电设备需求增速在放缓,光伏设备深陷产能过剩和价格竞争,激光设备商需要找到下一个资本开支旺盛的下游,而AI算力驱动的光通信,恰好是当下为数不多还在大规模扩产的方向。光模块从800G向1.6T升级,CPO从验证走向商用,每一个技术节点都对应着新的精密加工需求:光纤阵列耦合、激光焊接、玻璃通孔、PCB微钻孔。这些需求本质上都是激光和精密自动化设备商的能力延伸。
当然,战场刚开辟,格局远未定型。兴启航的532%增值率对应着三年累计9300万元的业绩承诺,能否兑现要看1.6T和CPO设备的订单落地节奏。杰普特的MPO订单可观,但客户集中度风险不容忽视。帝尔激光的TGV设备,更需要等待光通信玻璃封装路线的产业化验证。
但至少在这个10月末,激光行业的叙事里多了一条清晰的主线:光通信不再只是激光器的“一个下游”,它正在成为激光技术和设备商集体押注的新增长极。谁能在这个战场上卡住位置,接下来几个季度的订单和产能数据会给出答案。
来源:ACT激光聚汇