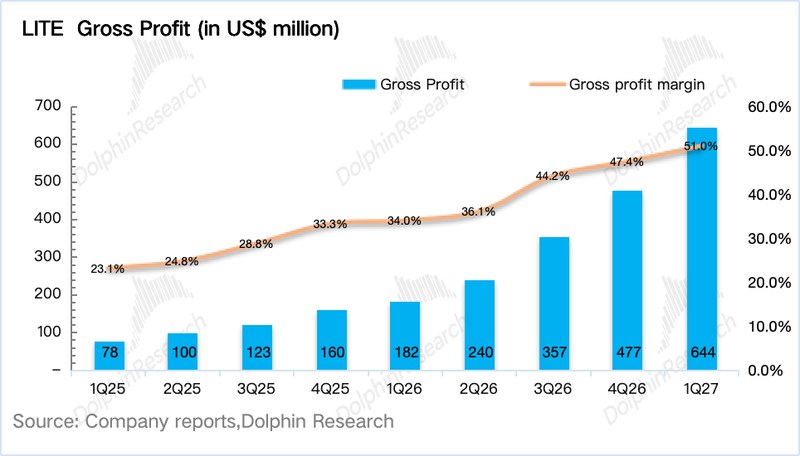
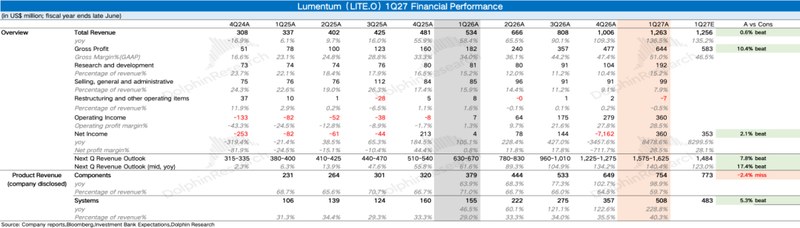
北京时间11月3日,Lumentum(LITE)提前发布了2027财年第一季度财报(截至2026年9月26日),同一天和Marvell宣布了全股票合并协议。业绩本身没什么问题:收入踩在指引上沿,毛利率和经营利润率超预期,下季度指引经营利润率指向45%以上。但当天LITE和Marvell双双双位数暴跌,说明市场交易的已经不是这份财报,而是这笔交易。
业务结构:激光芯片是利润核心
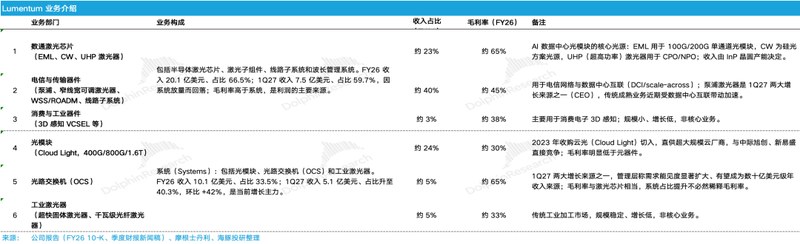
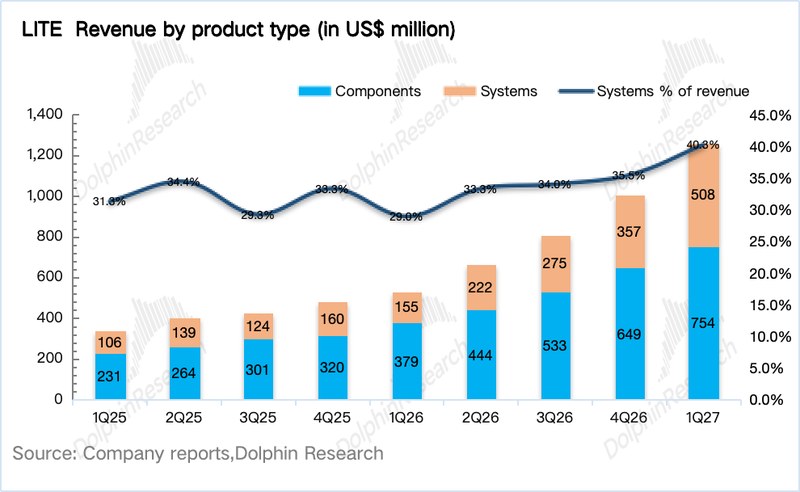
按公司披露口径,收入按产品形态拆分为元器件和系统两类,FY26元器件营收20亿美元、占67%,系统10亿美元、占33%。元器件按应用分三块:数通激光芯片(EML、CW以及用于CPO/NPO的超高功率激光器)占收入约23%、毛利率约65%,是利润核心;电信与传输器件(泵浦激光器、窄线宽可调激光器、WSS/ROADM)占约40%,近期受跨数据中心互联带动加速;消费与工业器件以3D感知为主,占约3%。
本季数字:营收12.6亿美元,净利率36.5%
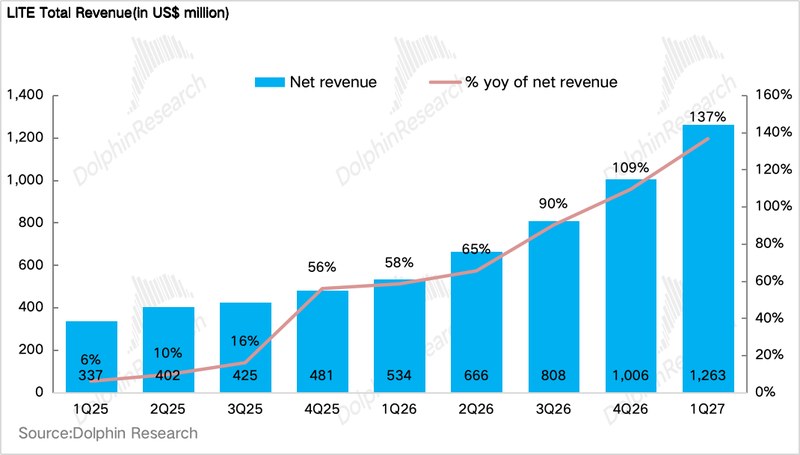
本季LITE实现营收12.6亿美元,同比增长136.5%,落在公司此前指引12.25-12.75亿美元的上沿。元器件收入7.5亿美元,同比增长99%,环比增速从上季度的22%放缓到16%,占比降至59.7%,其中泵浦激光器是本季主要增长来源,EML仍处于供不应求状态。系统收入5.1亿美元,同比增长229%,环比增长42%,占比提升4.8个百分点达到40.3%。
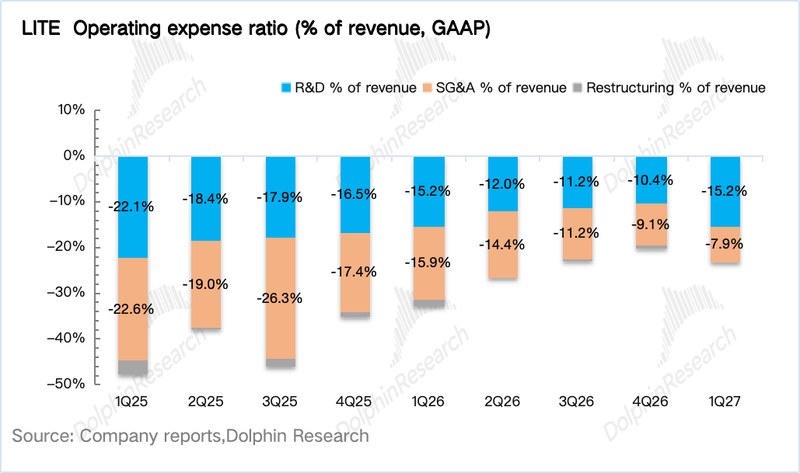
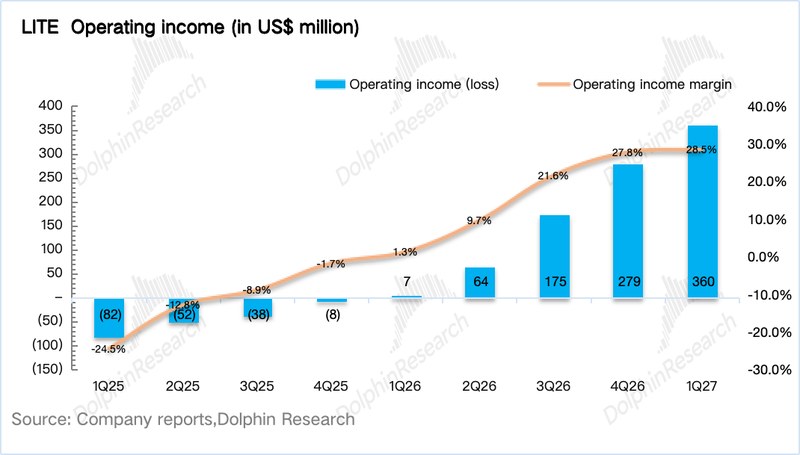
Non-GAAP经营费用合计1.37亿美元,同比增长23.8%,在收入翻倍以上增长的情况下费用率下滑9.9个百分点至10.8%,Non-GAAP净利润4.6亿美元,净利率36.5%,同比提升20.3个百分点。公司预计下一季度营收15.75-16.25亿美元,中枢16亿美元、同比增长140%,Non-GAAP经营利润率指引45%-46%。
产能卡在InP,订单能见度反而是亮点
元器件的环比增量主要来自两方面:现有InP工厂的产能爬坡,公司规划一年内InP产能提升约50%,日本第二座工厂仍在爬坡;以及EML供不应求下的持续涨价和单价翻倍的200G EML占比提升。真正大规模的新产能要等北卡Greensboro工厂投产,预计2028年初,在此之前元器件季度环比增量预计难有明显提升。
系统业务这边扩产更快、弹性更大,OCS除谷歌外已有其他客户开始出货,1.6T光模块本季也开始加速交付,公司此前已提到将引入Fabrinet等代工厂扩充OCS产能,因此系统业务有望继续成为收入增量的主要来源。
另一个值得注意的信号是订单能见度。本季公司拿下了第二个重大NPO/CPO订单,背后是超过50亿美元的采购承诺。CPO/NPO此前一直被视为2028年以后才会大规模放量的“远期故事”,这次客户用真金白银提前锁定供应,单个订单金额首次被量化披露。
换股合并:纸面溢价被Marvell的下跌吞掉
根据协议,每股LITE换4.5股Marvell,全部以股票支付,没有现金部分,也没有价格保护机制。这意味着从签约那一刻起,LITE股东的回报不再取决于LITE自己的业绩,而是取决于Marvell的股价和交易能否完成。
按传闻出现前10月28日的收盘价计算,Marvell股价约252美元,4.5股对应约1132美元,而LITE当天股价约914美元,相当于约24%的溢价。但Marvell股价从10月28日的252美元跌到11月2日的171美元,跌幅约32%,按最新价格计算,LITE股东能换到的4.5股只值约771美元,比LITE传闻前约914美元的股价还低约16%。
协议还设置了不对称的分手费:如果Marvell违约,需向LITE支付58亿美元,约合每股57美元;如果交易因监管原因失败,需支付32亿美元,约合每股32美元;反过来如果LITE接受其他报价,只需向Marvell支付29亿美元。
两家公司股价同时大幅回调,实质上是双方股东各自表达了不满:LITE股东觉得“卖便宜了”,毕竟手握激光器稀缺产能、合并后能贡献约三分之一利润,却只换到约33%的股权;Marvell股东则担心“买早了、买贵了”,交易按LITE当前年化收入的约22倍定价,买在了激光器景气的高点。
来源:OFweek光通讯网