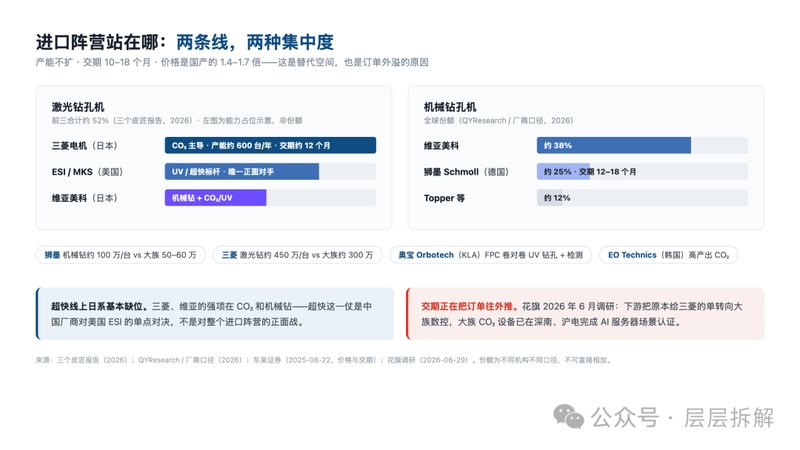
2026年上半年,大族数控在一份券商调研里确认了一组数字:超快激光钻机出货20台,确认收入约1亿元。差不多同一时间,三菱电机的CO₂钻机年产能约600台,明确没有扩产计划,交期最长排到约12个月。
一头在放量,一头交不出货。这看起来像替代,但把参数摊开看不是。这篇想拆清楚的是:超快激光现在替代的不是CO₂的存量,是CO₂物理上够不到的那一段——50μm以下的孔。CO₂在80–150μm的地盘三年内不会丢,但所有新增的高端需求,都在往超快那边走。
从机柜到钻孔机,传导链是这么走的
AI服务器算力密度上去了,PCB跟着变:层数从8–12层提到32层以上高多层板,HDI做到6阶26层以上;1.6T光模块改走mSAP类载板工艺。板子越做越密,孔就得越做越小——密集微孔已做到50μm甚至更小。
孔变小只是第一层。第二层是材料:覆铜板从M8升到M9/Q布,Q布的SiO₂含量到99.99%。这种材料硬、脆、低损耗,机械钻的钻针寿命从约2000孔掉到约200孔。
到这里,两条传统路线同时碰壁:机械钻孔径下限0.15mm,物理上够不着;CO₂的80–150μm也偏大,而且它是红外热加工,在这种低损耗材料上热损伤和孔壁碳化风险上升。三菱CO₂钻机交期约12个月,产能不扩,订单自然外溢——下游把原本给三菱的单转向了大族数控,大族的CO₂设备已在深南电路、沪电股份完成AI服务器场景认证。
CO₂的问题不是做得不够好,是波长决定了它到不了
CO₂激光用波长10.6μm。波长长,能聚焦出来的光斑就小不了——受衍射极限约束,物理下限在40–50μm,实际能高效加工的孔径下限是50–70μm。这不是工艺调性能解决的,是物理参数划死的。
而且CO₂加工原理是"热":能量被材料吸收、熔化、气化。对付普通玻纤树脂没问题,但对Q布这种高SiO₂材料,热堆积会带来碎屑、微裂纹和孔壁碳化,还得先做黑化/棕化前处理。
超快激光走另一条路。皮秒、飞秒级短脉冲,能量在热还没来得及扩散时就完成加工——业内叫"冷加工"。孔壁粗糙度显著更低,孔径能做到50μm以下,铜箔、玻纤、树脂、ABF/BT这些材料通吃,还能省掉前处理工序。
那超快会不会把CO₂全替代掉?三条边界摆出来答案就清楚了
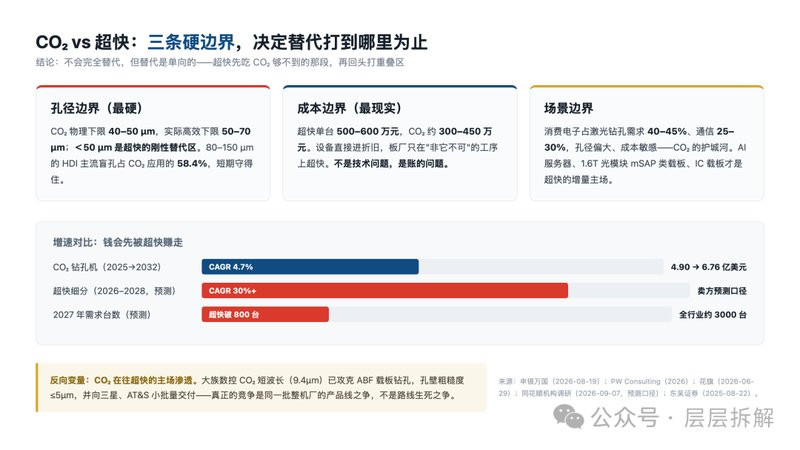
第一条是孔径线,最硬。50μm以下是超快的刚性替代区;80μm以上CO₂仍是最优解——HDI主流盲孔正好落在这个区间,HDI占CO₂钻孔机应用的58.4%。这块基本盘,超快短期动不了。
第二条是成本线,最现实。超快设备单台500–600万元,CO₂约300–450万元。板厂只在"工序非它不可"的地方上超快,不会为了机型统一全部换掉。不是技术问题,是账的问题。
第三条是场景线。激光钻孔需求里消费电子占40–45%、通信占25–30%,这两块对成本敏感、孔径偏大,短期是CO₂的护城河;AI服务器和交换机、1.6T光模块mSAP类载板、IC载板,才是超快的增量主场。
还有一条反向变量:CO₂自己在往超快主场渗透。大族数控的CO₂短波长(9.4μm)方案已攻克ABF载板钻孔,孔壁粗糙度做到≤5μm,并向三星、AT&S小批量交付。真正的竞争是同一批整机厂里的产品线之争,不是技术路线的生死战。
内容来源:层层拆解